Zwei Korrelationen vergleichen
Prüfen Sie, ob sich zwei unabhängige Korrelationen signifikant unterscheiden. Geben Sie beide Korrelationskoeffizienten und die jeweiligen Stichprobenumfänge ein.
So rechnen Sie selbst nachWerte eingeben
Die Ergebnisse werden während der Eingabe aktualisiert.
p-Wert des Unterschieds
Kein signifikanter Unterschied
- z
- 1.368
Selbst nachrechnen
Vergleichen Sie zwei unabhängige Korrelationen r₁ = 0,60 und r₂ = 0,20, die jeweils auf 30 Beobachtungen beruhen.
Gehen Sie das Rechenbeispiel durch und wiederholen Sie die Schritte anschließend mit Ihren eigenen Zahlen.
Beide Korrelationen transformieren
z₁ = ½ ln[(1 + 0,60)/(1 − 0,60)] ≈ 0,69315. z₂ = ½ ln[(1 + 0,20)/(1 − 0,20)] ≈ 0,20273.Standardfehler der Differenz bestimmen
SE = √[1/(30 − 3) + 1/(30 − 3)] ≈ 0,27217.Die Differenz der transformierten Werte standardisieren
Z = (z₁ − z₂) ÷ SE ≈ 1,802.Die Standardnormalverteilung verwenden
Zweiseitiger p-Wert = 2 × P(Znormal ≥ 1,802) ≈ 0,072.Verwenden Sie eine Tabelle der Normalverteilung oder eine passende Tabellenkalkulationsfunktion. Runden Sie die transformierten Werte möglichst erst im letzten Schritt.
Die Korrelationen müssen aus unabhängigen Stichproben mit jeweils mindestens vier Beobachtungen stammen. Diese Formel eignet sich nicht zum Vergleich überlappender Korrelationen aus derselben Stichprobe.
Ergebnis im Rechner überprüfenIhre Ergebnisse aus PaperSurvey.io verwenden
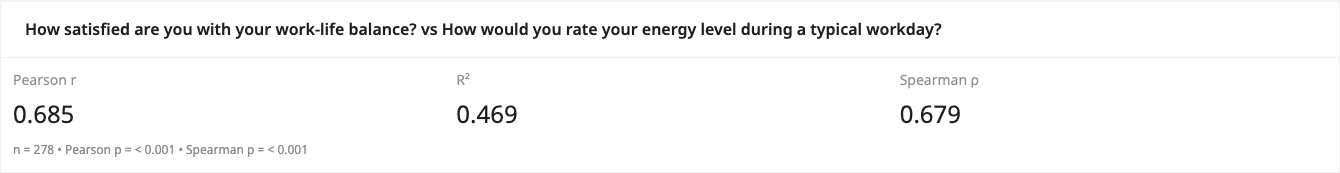
Übernehmen Sie Korrelationen und Stichprobenumfänge aus unabhängigen Gruppen in diesen Rechner, um die Stärke ihrer Zusammenhänge zu vergleichen.
So funktioniert der Test
Der Test wandelt beide Korrelationskoeffizienten mit der Fisher-r-zu-z-Transformation in näherungsweise normalverteilte Werte um und vergleicht sie unter Berücksichtigung der jeweiligen Stichprobenumfänge. Er eignet sich für unabhängige Korrelationen, etwa denselben Zusammenhang in zwei voneinander getrennten Befragtengruppen.
Das Ergebnis einordnen
Ein p-Wert unter 0,05 spricht für einen Unterschied zwischen den beiden Korrelationen, der bei gleichen Korrelationen in der Grundgesamtheit nur selten durch Stichprobenschwankungen entstehen würde. Bei einem höheren p-Wert reichen die Daten nicht aus, um gleiche zugrunde liegende Korrelationen auszuschließen. Größere Stichproben erhöhen die Empfindlichkeit des Tests für tatsächlich vorhandene Unterschiede.
Häufig gestellte Fragen
Kann ich Korrelationen aus derselben Stichprobe vergleichen?
Nein. Dieser Rechner setzt voraus, dass die beiden Korrelationen aus unabhängigen Stichproben stammen. Für überlappende Korrelationen innerhalb derselben Stichprobe benötigen Sie einen Test für abhängige Korrelationen.
Mit PaperSurvey.io loslegen
Sie können sofort starten: 14 Tage kostenlos und ohne Kreditkarte.